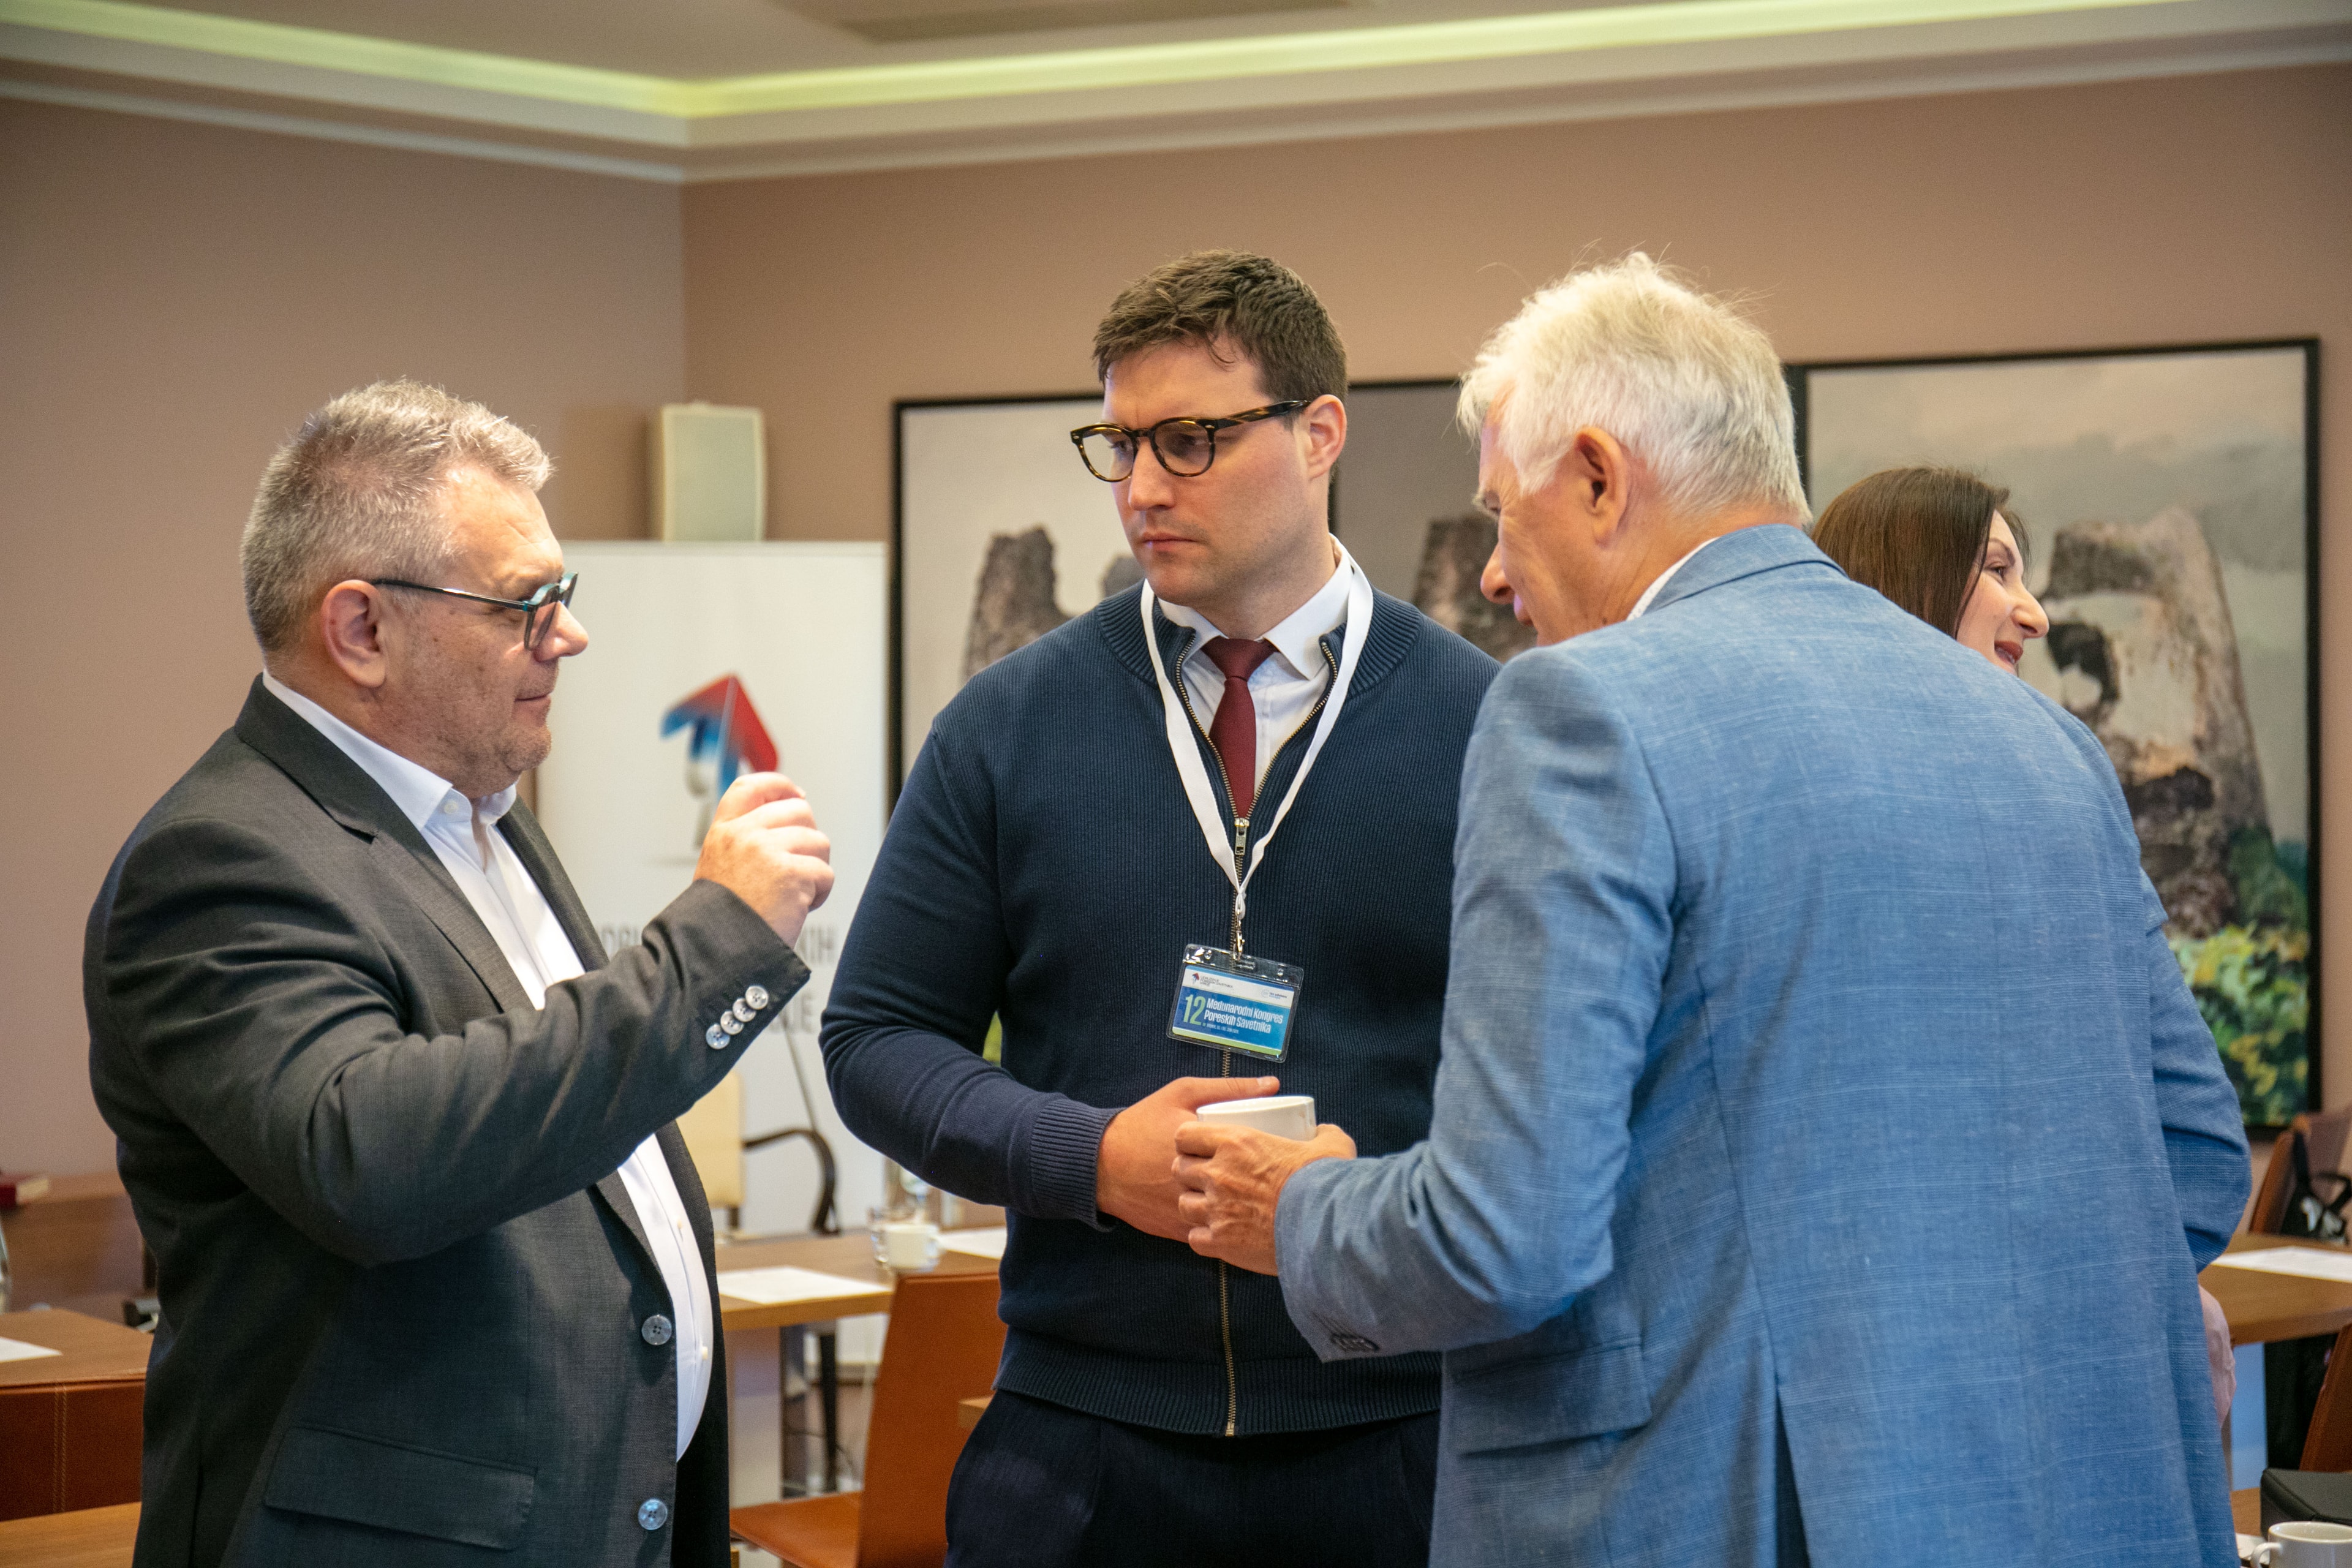
Kristijan Karan, advokat u Novom Sadu, učestvovao je na 12. Međunarodnom kongresu poreskih savetnika, održanom 5. i 6. juna 2026. godine u Vrdniku, Srbija, koji je organizovalo Udruženje poreskih savetnika Srbije u saradnji sa Evropskim udruženjem poreskih savetnika (Confédération Fiscale Européenne - CFE).
Neke od tema koje su obrađivane na ovom Kongresu bile su: pravni i poreski aspekti digitalne imovine, stvarni vlasnik prihoda u poreskom pravu, uticaj jurisprudencije Evropskog suda pravde na poreski postupak u Srbiji, oporezivanje digitalnih usluga u fokusu OECD Pillar 2 inicijative, aktuelni poreski trendovi u Evropskoj uniji, stalna poslovna jedinica prema evropskim pravilima o PDV-u, fiskalna konsolidacija, siva ekonomija i naplata poreza u Srbiji, kao i izazovi usaglašavanja poreskih propisa Republike Srbije sa poreskim pravom Evropske unije.
Jedna od najrelevantnijih tema za rad naše advokatske kancelarije bilo je pitanje stvarnog vlasnika prihoda u poreskom pravu, o kojoj je govorio dr Miloš Vasović, naučni saradnik Instituta za uporedno pravo. Tema je od naročitog značaja u međunarodnom poslovanju i prekograničnim transakcijama, budući da direktno utiče na primenu ugovora o izbegavanju dvostrukog oporezivanja, poreski tretman dividendi, kamata i autorskih naknada, kao i na ocenu da li određeno lice zaista ima pravo da koristi pogodnosti predviđene međunarodnim poreskim ugovorima. U okviru predavanja analizirani su razvoj ovog instituta kroz OECD Model-konvenciju, njegova povezanost sa savremenim antiabuzivnim pravilima, kao i aktuelna pitanja njegove primene u poreskoj praksi Republike Srbije.
Kao praktičan primer naveden je slučaj isplate kamate ili dividende iz Republike Srbije ka privrednom društvu sa sedištem na Kipru. Ukoliko se utvrdi da kiparsko društvo nije stvarni vlasnik prihoda, već da prihod samo prosleđuje krajnjem korisniku u drugoj jurisdikciji, poreski organ može uskratiti primenu pogodnosti iz ugovora o izbegavanju dvostrukog oporezivanja između Srbije i Kipra. U takvoj situaciji ne bi se primenila ugovorena preferencijalna poreska stopa, već bi se porez obračunao prema domaćim pravilima. Predavanje je posebno ukazalo na značaj pravilnog utvrđivanja ekonomskog sadržaja transakcije i stvarnog korisnika prihoda, a ne samo formalne strukture pravnog posla.
Posebno aktuelna bila je i tema oporezivanja digitalnih usluga u kontekstu Pillar 2 globalne poreske reforme, o kojoj je govorila Nataša Dobrosavljević. U izlaganju je ukazano na to da tradicionalni poreski sistemi, zasnovani na fizičkom prisustvu kompanija, sve teže odgovaraju digitalnoj ekonomiji, u kojoj velike tehnološke kompanije ostvaruju značajne prihode bez klasičnog prisustva na tržištu. Predstavljeni su osnovni mehanizmi Pillar 2 sistema, uključujući globalni minimalni porez od 15%, GloBE pravila i pitanje njihove implementacije u Srbiji, naročito imajući u vidu rizik da se dopunski porez na dobit multinacionalnih kompanija ostvaren u Srbiji naplati u drugim državama ukoliko Srbija ne uvede odgovarajuća domaća pravila.
Za našu advokatsku kancelariju učešće na ovakvim stručnim skupovima ima poseban značaj. Smatramo da se kvalitetna i sveobuhvatna pravna pomoć u oblasti privrednog prava ne može pružati bez dobrog razumevanja poreskih, računovodstvenih i finansijskih pravila koja predstavljaju neizostavan deo svakodnevnog poslovanja privrednih subjekata. Dodatno, učešće na ovakvim skupovima omogućava nam dalje jačanje i proširivanje već uspostavljene mreže profesionalnih kontakata sa poreskim savetnicima, računovođama, poreskim inspektorima, bivšim rukovodiocima poreskih uprava, revizorima i drugim stručnjacima, zahvaljujući kojoj složena poreska, finansijska i računovodstvena pitanja naših klijenata možemo sagledati iz više uglova i efikasnije pronalaziti odgovarajuća rešenja. Takva znanja naročito dolaze do izražaja u predmetima privrednog kriminala i asset recovery postupcima, u kojima je često potrebno analizirati finansijsku dokumentaciju, pratiti tokove novca, razumeti poreske evidencije, prepoznati neuobičajene transakcije, povezati poslovne događaje sa računovodstvenim ispravama i uočiti obrasce koji mogu ukazivati na izvlačenje imovine iz privrednog društva. U praksi, zastupajući članove privrednih društava, investitore i druge oštećene subjekte, upravo kroz analizu poslovnih knjiga, poreskih prijava, izvoda, ugovora, faktura i računovodstvenih izveštaja moguće je identifikovati nepravilnosti koje ukazuju na nezakonito raspolaganje imovinom društva, prikriveno preusmeravanje prihoda, zloupotrebu položaja odgovornih lica ili druge oblike oštećenja imovine klijenta. Zbog toga kontinuirano stručno usavršavanje u oblasti poreskog i finansijskog prava i računovodstva smatramo neophodnim delom pružanja pravne pomoći domaćim i međunarodnim klijentima, naročito u složenim privrednim sporovima, internim istragama, krivičnim postupcima i postupcima usmerenim na pronalaženje i povraćaj nezakonito otuđene imovine.
Autor: Advokatska kancelarija Kristijan Karan
Objavljeno: 22. jun 2026.